
Naturkatastrophenschutz bleibt bei Eigenheimversicherungen die Ausnahme
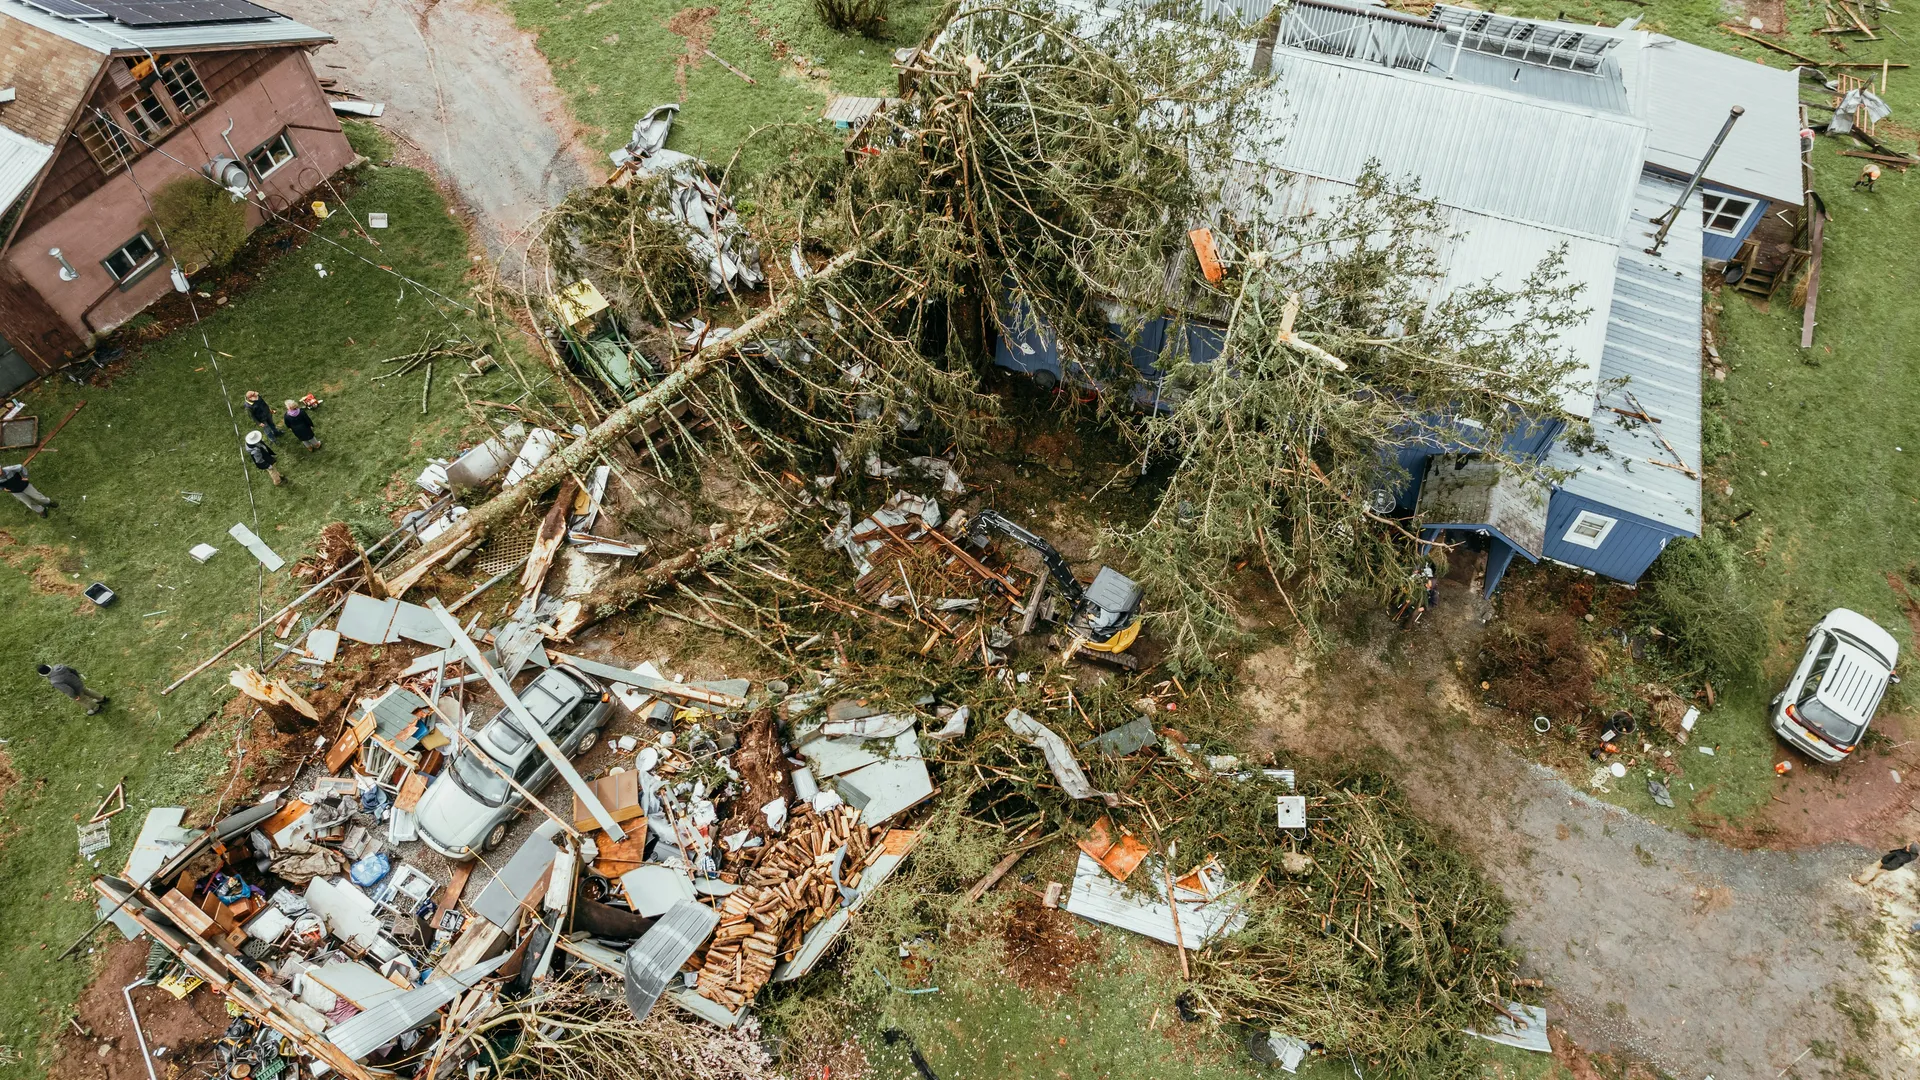
Das Bewusstsein für die finanziellen Folgen von Unwettern ist in Österreich weiterhin gering. Eine aktuelle Datenanalyse des Tarifvergleichs- und Wechselportals durchblicker zeigt, dass lediglich 15,5 Prozent der Abfragen für Eigenheimversicherungen einen erweiterten Naturkatastrophenschutz beinhalten.
Dabei kann die Differenz im Schadensfall erheblich sein: Der Standardschutz deckt Schäden durch Naturgewalten wie Überflutungen häufig nur bis zu 5.000 Euro ab. Mit einem erweiterten Naturkatastrophenschutz sind – abhängig vom Versicherungsprodukt und dem jeweiligen Objekt – Deckungssummen zwischen 20.000 und 225.000 Euro möglich.
Sarah Schwarzer, Versicherungsexpertin bei durchblicker, beobachtet zwar ein wachsendes Bewusstsein für Unwetter- und Katastrophenschäden, sieht aber weiterhin deutlichen Informationsbedarf. Vielen Haushalten sei nicht bewusst, dass Schäden durch außergewöhnliche Naturereignisse ohne Zusatzschutz häufig nur unzureichend versichert seien. Dazu zählen auch Starkregenereignisse, die Keller oder Wohnräume überfluten können. Betroffen seien zunehmend auch Immobilien außerhalb klassischer Risikozonen.
Erweiterter Schutz kostet im Schnitt rund 280 Euro pro Jahr
Die zusätzlichen Kosten für einen erweiterten Naturkatastrophenschutz liegen laut durchblicker im Durchschnitt bei rund 280 Euro jährlich beziehungsweise knapp 23 Euro pro Monat.
Die tatsächlichen Aufpreise können jedoch stark variieren. Für ein übliches Einfamilienhaus beginnen sie je nach Anbieter und Tarif bei rund 135 Euro und reichen bis etwa 377 Euro pro Jahr. Grundsätzlich steigt die Versicherungsprämie mit der Höhe der vereinbarten Deckungssumme.
Angesichts zunehmender Wetterextreme empfiehlt Schwarzer, das individuelle Risiko für das eigene Haus regelmäßig neu zu bewerten. Insbesondere ältere Versicherungspolizzen sollten darauf geprüft werden, ob die bestehenden Deckungssummen noch ausreichend sind. Gegebenenfalls könne eine Anpassung des Vertrags oder ein Wechsel sinnvoll sein.
Auch Mieter können zusätzlichen Schutz vereinbaren
Eine kombinierte Eigenheim- und Haushaltsversicherung schützt sowohl das Gebäude als auch den darin befindlichen Hausrat, darunter Möbel, Elektrogeräte und andere Einrichtungsgegenstände.
Auch Mieterinnen und Mieter, die lediglich über eine Haushaltsversicherung verfügen, können einen erweiterten Naturkatastrophenschutz abschließen. Vor allem in gefährdeten Gebieten kann dies relevant sein.
Die Nachfrage ist allerdings noch deutlich geringer als bei Eigenheimbesitzern: Laut durchblicker entscheiden sich lediglich 4,5 Prozent für den erweiterten Schutz. Die Mehrkosten liegen im Durchschnitt bei rund 70 Euro pro Jahr. Im Schadensfall sind dabei Deckungssummen von bis zu 40.000 Euro möglich.
Höheres Risikobewusstsein in Hochwassergebieten
Hochwassergefährdete Gebiete werden üblicherweise in die Kategorien HQ30, HQ100 und HQ300 eingeteilt. HQ100 bezeichnet beispielsweise ein Gebiet, in dem statistisch einmal innerhalb von 100 Jahren mit einem entsprechenden Hochwasserereignis zu rechnen ist.
Wer bereits weiß, dass sich die eigene Immobilie in einer solchen Gefahrenzone befindet, entscheidet sich deutlich häufiger für einen zusätzlichen Versicherungsschutz. Nach Angaben von durchblicker wählen 39 Prozent der Versicherungsnehmer, die angeben, in einem Risikogebiet zu wohnen, einen erweiterten Naturkatastrophenschutz.
Besonders schwierig kann die Versicherung von Immobilien in einer HQ30-Zone sein. Laut durchblicker gibt es jedoch zumindest einen Anbieter, der auch dort einen erweiterten Schutz anbietet – allerdings zu einer entsprechend höheren Prämie.
Bei Immobilien in den Risikokategorien HQ100 oder HQ300 unterscheiden sich die Versicherungsprämien hingegen nur geringfügig von Angeboten für Gebäude außerhalb ausgewiesener Risikozonen. Dennoch können sowohl bei den Leistungen als auch bei den Preisen deutliche Unterschiede zwischen den Versicherern bestehen.